


MAIS SOBRE A REFORMA TRIBUTÁRIA

Muitas abordagens estão sendo realizadas sobre o tema – Reforma Tributária.
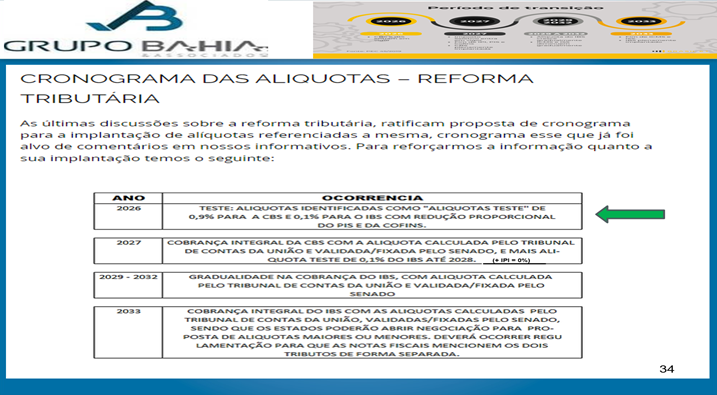
Pontos interessantes, que alertamos clientes e empresas em geral, estão relacionados ao cronograma de alterações, aspectos operacionais do IVA, a não cumulatividade plena, ou ampla, como muitos estão identificando, e aspectos de apuração e recolhimento da CBS e do IBS.
Existem outros ponto que devem ser tratados com atenção, mas avaliamos que esses são os, a princípio, que devem estar bem assimilados pelas empresas para que ,conceitualmente, possam se planejar quanto a trazerem para as suas operações o arcabouço de mudanças que a troca do sistema tributário trará no dia a dia dos negócios. Entender para poder planejar, prever possíveis dificuldades, analisa-las previamente com tempo para propor soluções e assimilar resultados, avaliando ajustes, parametrizações, resultados no geral.
Na sequência, temos abordagens direcionadas ao cronograma da reforma, a questão referenciada a apuração do IVA, a não cumulatividade plena, e apuração e recolhimento dos novos tributos. Vamos trabalhar forte nesse tema – Reforma Tributária – vamos acompanhar a sua regulamentação, vamos estar atentos a abrangência de suas alterações, considerando que a alteração impacta a tributação sobre consumo, que tem vários elos em sua cadeia de fornecimento ,desde o fabricante até o consumidor, e todos esses elos serão afetados com as alterações que estão às portas.


Comentários